
Aktuelles
Allgemein
Branchenfilter
Sonstiges
Service
Themenschwerpunkte
- Infos für Unternehmer
- » Steuern und SV
- » Buchhaltung
- » Lohnverrechnung
- Infos für Arbeitnehmer
Infocorner
Beispiele Themen
Steuerrechner
Klienten-Info - Aktuell
VwGH: Außergewöhnliche Belastung bei Sanierung eines Wohngebäudes
Allgemeine Voraussetzungen für eine außergewöhnliche Belastung
Eine Kostenbelastung kann steuerlich eine außergewöhnliche Belastung darstellen, wenn sie außergewöhnlich ist, zwangsläufig erwachsen ist und die wirtschaftliche Leistungsfähigkeit des Steuerpflichtigen wesentlich beeinträchtigt. Eine Belastung ist dann außergewöhnlich, soweit sie höher ist als jene, die der Mehrzahl der Steuerpflichtigen gleicher Einkommens- und Vermögensverhältnisse erwächst.
Anlassfall: Gebäudesanierung wegen Befalls mit dem Echten Hausschwamm
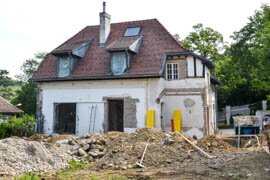
Der VwGH hatte sich (GZ Ro 2023/15/0027 vom 28.5.2026) mit einem Sachverhalt auseinanderzusetzen, bei dem die Kosten für die Sanierung eines Wohngebäudes wegen Befalls mit dem "Echten Hausschwamm" als außergewöhnliche Belastung geltend gemacht werden sollten. Beim "Echten Hausschwamm" handelt es sich um einen holzzerstörenden Pilz (befallen ist bevorzugt verbautes Holz), der Hauptverursacher für Schäden durch Schwammbefall in Gebäuden ist. Während das Finanzamt die Geltendmachung als außergewöhnliche Belastung verneinte, folgte das Bundesfinanzgericht der Ansicht des Steuerpflichtigen insoweit, als die Sanierung des Gebäudes alternativlos gewesen sei, da andernfalls das Gebäude aufgrund des sich ausbreitenden Pilzbefalls abgerissen hätte werden müssen.
Beurteilung des Kriteriums der Außergewöhnlichkeit im Lichte der Judikatur
Der VwGH setzte sich im Rahmen seiner Entscheidungsfindung detailliert mit dem Kriterium der Außergewöhnlichkeit einer Belastung auseinander. In einer früheren Entscheidung wurden Mietkosten eines Wohnungseigentümers, dessen von ihm selbst bewohnte Wohnung wegen Einsturzgefahr unbenützbar wurde, als außergewöhnliche Belastung anerkannt, da die Mehrzahl der Steuerpflichtigen (mit gleichen Einkommens- und Vermögensverhältnissen), die ihre Eigentumswohnung selbst bewohnt, nicht wegen Einsturzgefahr dieser Wohnung eine Ersatzwohnung mieten muss. Die im konkreten Fall vorliegenden Kosten zur Wiederherstellung der Bewohnbarkeit des Hauses durch Beseitigung des Pilzbefalls sind vergleichbar.
Gesundheitsgefährdung begründet Zwangsläufigkeit der Sanierung
Zwangsläufigkeit einer Belastung ist bei zerstörten Wirtschaftsgütern des Privatvermögens nur dann gegeben, wenn dem Steuerpflichtigen die weitere Lebensführung ohne Wiederbeschaffung dieses zerstörten Wirtschaftsgutes nicht zuzumuten ist – in Hinblick auf frühere Rechtsprechung könnte dies etwa bei der Zerstörung der Wohnungseinrichtung durch Brand anzunehmen sein. Der Hauseigentümer im vorliegenden Fall hätte durch weiteres Bewohnen der pilzbefallenen Wohnung seine wie auch die Gesundheit seiner Familie gefährdet, weshalb er sich aus tatsächlichen Gründen der Sanierung (seiner einzigen Wohnmöglichkeit) nicht entziehen konnte und somit das Merkmal der Zwangsläufigkeit erfüllt war.
Anrechnung der Werterhöhung nach dem Grundsatz Neu für Alt
Bei der Höhe der Sanierungskosten, welche als außergewöhnliche Belastung abgesetzt werden können, ist dem VwGH folgend jedoch auch die mit der Sanierung zugeflossene Werterhöhung zu berücksichtigen. Als außergewöhnliche Belastung sind nämlich nur vermögensmindernde Ausgaben als solche zu verstehen, die mit einem endgültigen Verbrauch, Verschleiß oder sonstigen Wertverzehr verknüpft sind. Hingegen sind Ausgaben für den Erwerb eines Wirtschaftsguts regelmäßig nicht als außergewöhnliche Belastung ansetzbar, da eine Vermögensumschichtung und keine Vermögensminderung eingetreten ist. Dem Grundsatz "Neu für Alt" folgend muss daher auch jener Vorteil angerechnet werden, der darin besteht, dass man nunmehr über eine Sache verfügt, die entsprechend länger genutzt werden kann. Konkret erkannte der VwGH die Kosten als außergewöhnliche Belastung an – die sich durch die längere Nutzungsdauer der erneuerten Heizungsanlagen, Fußbodenbeläge, Fliesen, Fenstern, Türen usw. ergebende Wertdifferenz ist dabei jedoch mitzubeachten und von den als außergewöhnliche Belastung angesetzten Kosten in Abzug zu bringen.
Bild: © Adobe Stock - photo 5000
© DI VALENTINO Steuerberatung GmbH | Klienten-Info